
La Suprema Corte de México niega amparo a Codere por garantía fiscal
La decisión, unánime, confirma que suspender el cobro de un crédito de MXN546m exige constituir una garantía.
Puntos clave:
- La Suprema Corte de Justicia de la Nación (SCJN) negó el amparo de Operadora Cantabria, operadora de los casinos Codere en México, contra la obligación de constituir una garantía.
- La resolución fue unánime, a partir del proyecto de la ministra Sara Irene Herrerías Guerra.
- El Tribunal Federal de Justicia Administrativa (TFJA) había condicionado la suspensión del cobro a la presentación de la garantía.
- El crédito corresponde al Impuesto Especial sobre Producción y Servicios (IEPS) del ejercicio fiscal 2013.
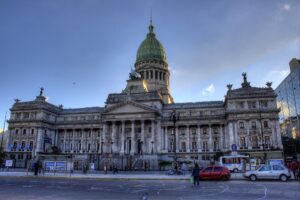
México.- La Suprema Corte de Justicia de la Nación (SCJN) negó un amparo presentado por Operadora Cantabria, operadora de los casinos Codere en México, contra la obligación de constituir una garantía para suspender el cobro de un crédito fiscal de MXN546m (US$28,6m) determinado por el Servicio de Administración Tributaria (SAT).
La resolución fue aprobada por unanimidad a partir del proyecto presentado por la ministra Sara Irene Herrerías Guerra. La empresa había cuestionado el requisito impuesto por el Tribunal Federal de Justicia Administrativa (TFJA), que condicionó la suspensión del cobro de la deuda a la presentación de una garantía ante la autoridad.
En la exposición del proyecto, Herrerías Guerra explicó que la Ley Federal de Procedimiento Contencioso Administrativo establece controles y medidas cautelares para estos casos. En ese marco, señaló que la garantía constituye una condición para que la suspensión tenga efecto: «Constituye un requisito de efectividad, esto es, una exigencia que permite que la suspensión surta todos sus efectos. Enseguida se analiza si en el caso la norma reclamada viola o no el principio de igualdad y al respecto se informa la doctrina jurisprudencial establecida por este Alto Tribunal al respecto”.
El origen del crédito fiscal
En 2024, el SAT determinó que Operadora Cantabria debía pagar MXN546m por el Impuesto Especial sobre Producción y Servicios (IEPS) correspondiente al ejercicio fiscal 2013. En una primera instancia, el Servicio de Administración Tributaria (SAT) determinó que Codere tuvo un crédito fiscal por MX$561.371.682, aunque en un primer juicio ante el TFJA, el operador español ganó la nulidad de la resolución.
Sin embargo, desde el SAT restablecieron el procedimiento de fiscalización y determinaron que con el transcurso del tiempo la compañía tuvo un crédito fiscal de MX$1.272.385.927. Por eso, desde Codere llevaron el caso a juicio de nulidad y se reconoció la validez de la resolución del SAT y contra ello promovió amparo directo, el cual le fue negado.
La operadora presentó entonces un amparo contra el artículo 28, fracción II, inciso a), de la Ley Federal de Procedimiento Contencioso Administrativo. En su planteo, sostuvo que la exigencia vulneraba sus derechos a la igualdad, la seguridad jurídica y el acceso a la justicia.
Preguntas frecuentes
- ¿Por qué se exige una garantía para suspender el cobro de un crédito fiscal? Según la ministra Herrerías Guerra, la Ley Federal de Procedimiento Contencioso Administrativo prevé medidas cautelares en estos casos. La garantía es un requisito de efectividad: permite que la suspensión surta todos sus efectos.
- ¿Qué argumentó Codere en su amparo? Presentó el amparo contra el artículo 28, fracción II, inciso a), de la Ley Federal de Procedimiento Contencioso Administrativo. Sostuvo que la exigencia vulneraba sus derechos a la igualdad, la seguridad jurídica y el acceso a la justicia.