
Caroline Kane, OKTO PAYMENTS: «Los pagos dejaron de ser una partida de gastos en Latinoamérica. Ahora son un motor de crecimiento»
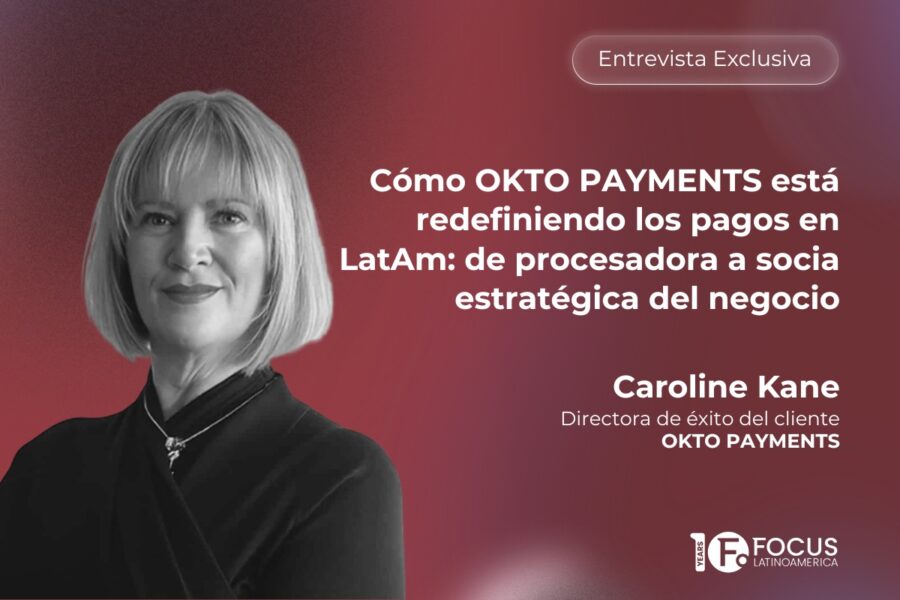
Caroline Kane, directora de éxito del cliente de OKTO PAYMENTS, habla sobre los cambios en las prioridades de pago, la gestión de tesorería y la adaptación a las regulaciones latinoamericanas en constante evolución.
Entrevista exclusiva.- Caroline Kane es directora de éxito del cliente en OKTO PAYMENTS, donde se encarga de las relaciones con los comerciantes internacionales más importantes de la empresa y dirige los equipos comerciales y de gestión de cuentas en toda América Latina y más allá. Antes de SBC Summit Lisbon, habló con Focus Gaming News sobre por qué la tasa de aceptación ya no es el único tema de conversación, cómo se decide realmente la asignación y por qué la tesorería ahora ocupa un lugar junto a los ingresos y pagos en toda discusión seria con los comerciantes —todo ello desde una perspectiva que prioriza al cliente y se enfoca en brindar las mejores experiencias para comerciantes y clientes.
Eres la directora de éxito del cliente en una empresa de pagos. En esta industria, ese título puede significar cosas muy diferentes. ¿Qué significa en OKTO PAYMENTS?
Significa asumir la responsabilidad comercial con una mentalidad que pone al cliente en primer lugar. No nos limitamos a heredar las cuentas una vez firmado el contrato. Nos hacemos responsables de lo que la cuenta llegue a ser: asignación, volumen, margen, adopción de productos, expansión y retención, entre otros resultados comerciales.
Los pagos son un negocio multifuncional. Una promesa hecha en una conversación comercial la cumplen los equipos de producto, tecnología, operaciones, cumplimiento, tesorería y soporte. Si nadie se hace cargo de la coordinación entre esos equipos, el operador percibe una brecha y la considera una falla en el servicio. Mi trabajo es asegurarme de que esa brecha no exista, porque de eso depende que la experiencia del operador sea la mejor de su clase.
Lo que hace que esto funcione en OKTO es que esas funciones están genuinamente conectadas. Nos reunimos con los equipos de producto, cumplimiento, operaciones y mercadotecnia cada semana, y podemos obtener una decisión de todos ellos en la misma conversación. No hay un proceso de escalación de cuatro pasos ni hay que esperar a un comité. Los operadores lo perciben mucho antes de que lo expresen. Lo que vendemos es lo que se desarrolla, lo que se desarrolla es lo que se da soporte, y lo que el operador está viviendo es lo que nuestro equipo directivo escucha directamente. Así es como, al fin y al cabo, se ofrece la mejor experiencia posible: eliminando cualquier tipo de fricción.
Tú te encargas personalmente de los grandes operadores internacionales. ¿Qué están pidiendo en 2026 que no pedían hace dos años?
Hace dos años, la conversación giraba casi exclusivamente en torno a la tasa de aceptación de depósitos. Sigue siendo una cuestión central, y así debe ser. Es la única métrica que influye más directamente en los ingresos de un operador, y cualquiera que te diga que se ha resuelto el problema es que no ha analizado detenidamente sus propias cifras. Lo que ha cambiado no es su importancia, sino el alcance de todo lo que la rodea.
Están preguntando sobre el lado de los retiros con la misma intensidad que sobre los depósitos, porque la velocidad de los retiros se ha convertido en una métrica de retención y no solo en una operativa. Están preguntando sobre la gestión eficiente de la tesorería y la liquidez. Están preguntando sobre la postura regulatoria y el manejo de incidentes, temas que casi nadie solía plantear, porque ahora todos han pasado por una mala experiencia con un proveedor que dejó de dar señales de vida.
Y preguntan sobre innovación con verdadera urgencia, tanto en el ámbito de los pagos como, cada vez más, en el financiero. Hace dos años, los operadores estaban dispuestos a esperar por nuevas funcionalidades. Ahora quieren estar a la vanguardia, porque ser los primeros en ofrecer una experiencia de pago que sus competidores no pueden igualar es uno de los pocos diferenciadores genuinos que quedan en estos mercados.
«Hace dos años, la conversación giraba casi exclusivamente en torno a la tasa de aceptación de depósito».
Caroline Kane, directora de éxito del cliente de OKTO PAYMENTS.
La mayoría de los grandes operadores gestionan varios proveedores al mismo tiempo. ¿Cómo compites dentro de esa estructura?
La competencia se da en la asignación, y hay que reconocer con honestidad que lo que realmente se decide es la asignación. El modelo multiproveedor es permanente, mientras que la dependencia de un solo proveedor está desapareciendo. Así que la pregunta no es si estamos conectados, sino qué porcentaje del tráfico se nos confía.
Y esa confianza no se gana en una reunión. Se gana en las noches en las que el tráfico no perdona. Durante toda la Copa del Mundo de este año operamos sin ningún tiempo de inactividad —incluso en los minutos de mayor tráfico de los partidos más importantes, que es cuando se puede decidir todo el año de un operador—. Esa es la conversación que te lleva de ser un proveedor de respaldo a uno principal, no una lista de tarifas ni una presentación comercial. Un momento de presión extrema en el que tú no fallaste y otro sí.
La estabilidad es lo que cada operador está comprando en realidad, incluso cuando inician la reunión hablando de precios. Nadie te hace pasar de ser un proveedor de respaldo a uno principal solo porque lo pidas amablemente.
Brasil es el mercado del que todos hablan. ¿Cómo se ve realmente la fase de regulación desde tu perspectiva?
Diría que está en plena etapa de madurez, y la madurez requiere más esfuerzo que la conquista de territorio. El marco regulatorio cumplió con su propósito: separó a los operadores que se prepararon para cumplir con las normas de aquellos que improvisaron, e hizo lo mismo con los proveedores de pagos. Todavía quedan hitos importantes de cumplimiento por alcanzar a lo largo de este año, y los operadores que se muestran tranquilos al respecto son aquellos cuyos proveedores les informaron de los requisitos antes de que lo hiciera el regulador.
La consecuencia comercial es que Brasil es ahora un mercado en el que se gana por la calidad de la ejecución más que por la rapidez de entrada. Los volúmenes de pagos instantáneos allí son enormes, la infraestructura es excelente y la diferenciación se ha desplazado a la capa menos llamativa: la precisión en la conciliación, la estructura de tesorería, el manejo de disputas y cómo te comportas en los veinte minutos posteriores a una falla.
La otra cara de la moneda es que, en Brasil, la innovación y la regulación ahora llegan juntas. Las nuevas capacidades tienden a surgir del marco regulatorio en lugar de eludirlo, por lo que mantenerse al día con el regulador y desarrollar nuevos productos ya no son actividades separadas. Los proveedores que ven el cumplimiento normativo como un obstáculo seguirán sin comprender lo que realmente es en este mercado: una hoja de ruta.
Y en un mercado tan competitivo, la experiencia del operador de primer nivel es lo que marca la diferencia.
«Brasil es ahora un mercado en el que se gana por la calidad de la ejecución más que por la rapidez de entrada».
Caroline Kane, directora de éxito del cliente de OKTO PAYMENTS.
Cubren mercados que se encuentran en etapas de madurez muy diferentes. ¿Cómo influye eso en lo que ofrecen?
El nivel de madurez varía enormemente en toda América Latina —desde los marcos regulatorios hasta la infraestructura bancaria y las formas de pago de los consumidores— y existe la tentación de tratar cada mercado como un proyecto independiente, con su propia integración, su propia lógica de conciliación y su propio proceso de liquidación. Así es como ha crecido la mayor parte de esta industria, y es por eso que los operadores que administran numerosos mercados se enfrentan a los mismos conjuntos de problemas.
Estamos construyendo algo diferente: un sistema único en lugar de soluciones separadas por país, al tiempo que mantenemos todos los matices de cada mercado. Un operador se integra y obtiene los canales locales que realmente importan en cada mercado. Después de todo, los pagos instantáneos son ahora la columna vertebral de esta región, y estar profundamente integrado en esos canales —en lugar de solo estar cerca de ellos— es la clave de todo. Pero los canales son solo la mitad. Por encima de ellos hay una única capa de tesorería y liquidez para toda la región: visibilidad de las posiciones en todos los mercados y divisas, y liquidación nacional y transfronteriza.
Más allá del procesamiento, ¿hacia dónde se dirige realmente el diálogo con los operadores?
Tesorería y liquidez. Es el área más desatendida en esta industria. Un operador que opera en seis o siete mercados de América Latina mantiene saldos en múltiples monedas, en distintos marcos regulatorios, con ciclos de liquidación que no coinciden.
Por eso, nuestra capacidad de gestión de tesorería y liquidación se ha convertido en un tema tan importante en nuestras conversaciones como los depósitos y los retiros.
Entendemos y hablamos el mismo idioma que el personal de pagos y productos de un comerciante, su director financiero y su equipo de finanzas, así como su departamento de cumplimiento normativo. Se trata de tres conjuntos diferentes de prioridades, y nos involucramos con los tres. Eso es lo que nos convierte en un socio del negocio, en lugar de un proveedor de un departamento.
¿Y qué hay de los operadores locales?
Los operadores locales son donde se da parte del crecimiento más interesante. Un operador regional de Chile o Perú que busca expandirse a dos mercados vecinos se enfrenta a un verdadero problema de infraestructura —varios entornos regulatorios, diferentes métodos locales, una liquidación que debe funcionar en todos ellos—, a menudo con un equipo interno de pagos reducido para resolverlo.
Lo que necesitan de nosotros es tanto asesoramiento como procesamiento: qué métodos realmente funcionan a nivel local, cómo es el proceso de cumplimiento normativo, cómo estructurar la liquidación para que el flujo de efectivo no se vea afectado durante la expansión.
Esas relaciones suelen ser duraderas, porque realmente formamos parte de su crecimiento. Participar desde esa etapa es una de las partes más gratificantes de este negocio, y le dedicamos los recursos correspondientes.
Vas a asistir a SBC Summit Lisbon. ¿Qué esperas obtener de ese evento?
La gente y la oportunidad de escucharlos de verdad. Mucho de lo que he descrito aquí —asignación, estabilidad, tesorería— se decide en una sala, no en una llamada, e involucra a varias personas dentro de una operadora que rara vez se encuentran en el mismo lugar al mismo tiempo. Lisboa es una de las pocas semanas del año en las que sí están ahí. Lo que busco es escuchar qué es lo que realmente les está complicando la vida en este momento, en sus propias palabras y no en las mías.
Última pregunta. ¿Qué te gustaría que aprendieran los operadores de la región?
Los pagos merecen un lugar en la discusión sobre la estrategia, no solo en la de compras. La conversión de depósitos, la rapidez de los retiros, la eficiencia de la tesorería, la resiliencia ante regulaciones: esas son variables de crecimiento, y deben estar presentes en la sala donde se decide el crecimiento.
Y para cualquiera que esté evaluando socios: haz menos preguntas sobre la lista de tarifas y más sobre su comportamiento. Pregunta qué pasa a las 2 de la madrugada. Pregunta qué te dirán antes de que lo haga el regulador. Pregunta con quién dentro de tu empresa pueden realmente mantener una conversación. Ahí es donde descubres si estás comprando un servicio o construyendo una alianza.s
Por el Equipo Editorial de Focus Gaming News